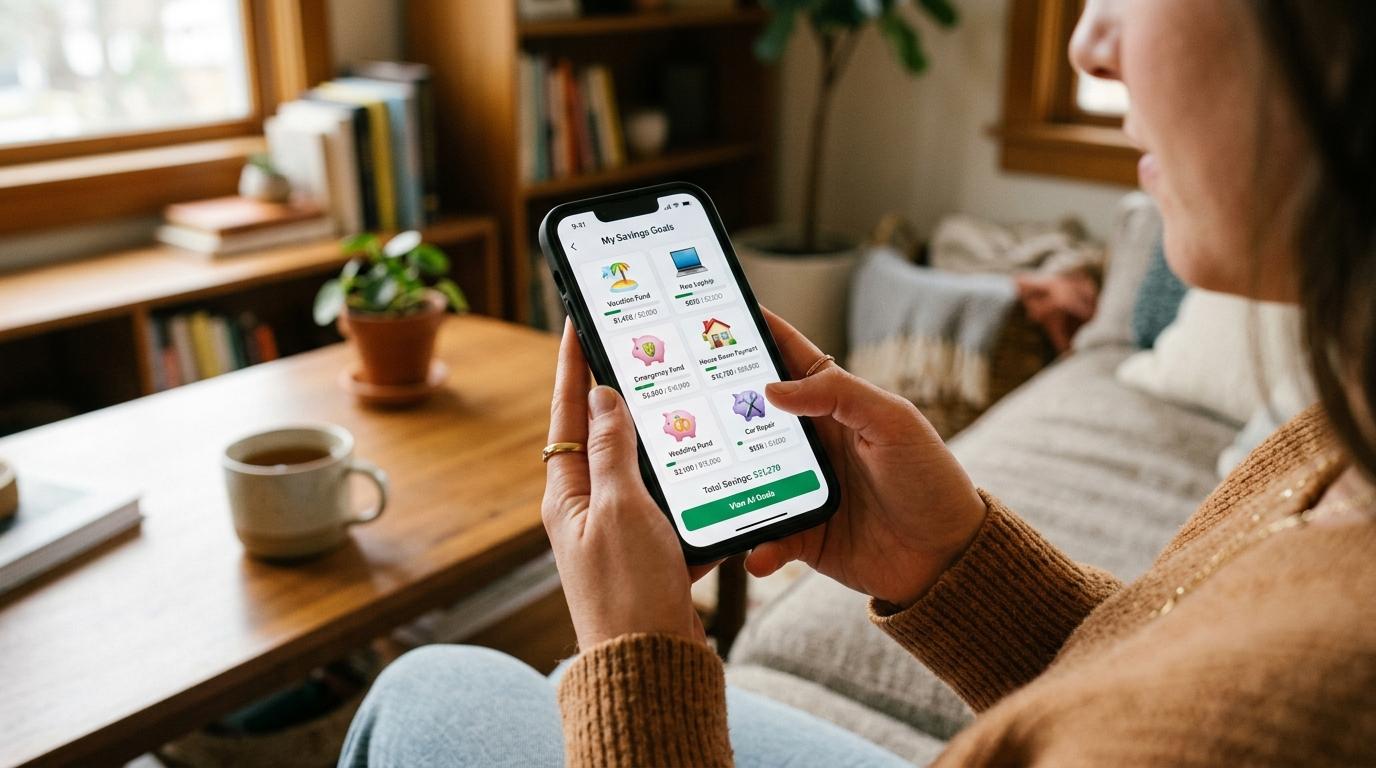
Na maioria dos apps de banco digital no Brasil, não existe um botão de transferência direta entre cofrinhos — o caminho padrão é retirar o valor para o saldo da conta disponível e, em seguida, depositar esse valor no cofrinho de destino. O rendimento acumulado até o momento do resgate não se perde, mas há um intervalo em que o dinheiro fica fora do cofrinho e pode deixar de render. Quanto menor esse intervalo, menor o impacto.
Ao longo deste artigo você vai encontrar o passo a passo geral para transferir dinheiro entre cofrinhos digitais — uma lógica que funciona na maioria dos apps —, uma comparação de como diferentes bancos digitais lidam com essa movimentação, os cuidados com rendimento durante o processo e as situações em que reorganizar seus cofrinhos pode fazer sentido financeiro real.
Por que não existe transferência direta entre cofrinhos digitais
Por trás da interface colorida e dos nomes criativos, cada cofrinho digital costuma estar atrelado a um produto de renda fixa — um CDB, um fundo de liquidez diária ou outro instrumento financeiro. Isso significa que o dinheiro guardado não fica simplesmente “separado” na conta: ele está aplicado em um produto específico, com CNPJ próprio e regras de resgate.
Mover valores entre dois cofrinhos distintos implica, do ponto de vista financeiro, resgatar uma aplicação e iniciar outra. O saldo passa pela conta disponível como etapa intermediária obrigatória, não por uma escolha de design dos apps, mas porque é assim que o sistema financeiro processa esse tipo de movimentação.
Entender essa lógica ajuda a evitar surpresas. O processo não é uma limitação técnica que os bancos digitais precisem resolver — é o reflexo de como os produtos por trás dos cofrinhos funcionam no Brasil.
Passo a passo para transferir dinheiro entre cofrinhos digitais
O processo segue uma lógica parecida na maioria dos apps de banco digital. Mesmo que os nomes dos botões variem, as duas etapas centrais são as mesmas.
Etapa 1: retire o valor do cofrinho de origem
O primeiro passo é acessar o cofrinho que você quer esvaziar ou reduzir. Dentro do app, o caminho costuma seguir esta sequência:
- Acesse a seção de cofrinhos ou caixinhas no menu principal do app.
- Selecione o cofrinho de origem — aquele de onde o dinheiro vai sair.
- Escolha a opção de retirada, resgate ou saque (o nome varia por app).
- Informe o valor que deseja mover. Não é necessário retirar o saldo total.
- Confirme a operação e aguarde o crédito na conta disponível.
O rendimento gerado até esse momento acompanha o saldo resgatado — nada do que já foi acumulado se perde nessa etapa. O dinheiro cai na conta disponível e fica pronto para o próximo passo.
Etapa 2: deposite no cofrinho de destino
Com o saldo na conta, o segundo passo é direcionar o valor ao cofrinho de destino. Se ele ainda não existir, vale criá-lo antes de iniciar o depósito. O fluxo costuma ser:
- Volte à seção de cofrinhos no app.
- Selecione o cofrinho de destino ou crie um novo com nome e meta definidos.
- Escolha a opção de depósito ou adicionar valor.
- Informe o valor e confirme.
- Verifique se o saldo foi creditado corretamente no cofrinho.
A dica mais prática aqui é fazer as duas etapas na mesma sessão, sem fechar o app entre elas. Quanto menor o intervalo entre a retirada e o novo depósito, menor o tempo em que o dinheiro fica fora de qualquer cofrinho — e, portanto, menor o impacto no rendimento.
O que acontece com o rendimento ao transferir entre cofrinhos
O rendimento acumulado até o momento do resgate é preservado e acompanha o saldo de volta à conta disponível. Não há perda do que já foi gerado. O ponto de atenção real é outro: o intervalo entre a retirada do cofrinho de origem e o depósito no cofrinho de destino.
Durante esse intervalo, o dinheiro fica na conta disponível. Dependendo do app, esse saldo pode render menos do que dentro do cofrinho — ou não render nada. Se a movimentação leva poucos minutos, o impacto tende a ser mínimo. Para valores altos ou movimentações feitas perto do fechamento do dia útil, a diferença pode ser mais perceptível.
Vale saber que alguns apps remuneram o saldo da conta disponível mesmo fora dos cofrinhos. No caso do Mercado Pago, por exemplo, o saldo em conta pode render automaticamente, o que reduz o impacto do intervalo entre as duas etapas. Verificar como o seu app trata esse saldo ajuda a planejar melhor o momento da movimentação.
Como cada app lida com a movimentação entre cofrinhos
A lógica de duas etapas se repete na maioria dos apps brasileiros, mas cada um tem particularidades que vale conhecer antes de movimentar seus valores.
- Mercado Pago: os cofrinhos rendem com base no CDI. O resgate cai na conta disponível, que também pode ter rendimento automático. Não há transferência direta entre cofrinhos.
- Nubank (caixinhas): cada caixinha pode ter um tipo de investimento atrelado — algumas com rendimento diário, outras com prazo definido. Caixinhas com prazo podem ter restrições de resgate antes do vencimento.
- Itaú (cofrinhos): o rendimento começa no primeiro dia útil após o depósito. O resgate segue o fluxo padrão de retirada para a conta e novo depósito no cofrinho de destino.
- Inter e PicPay: ambos oferecem funcionalidades de cofrinhos ou caixinhas com rendimento atrelado a produtos de renda fixa, seguindo a mesma lógica de resgate intermediário pela conta.
O padrão comum entre todos esses apps é a ausência de transferência direta entre cofrinhos. Conhecer as regras de cada produto — como prazo de resgate e incidência de IOF — ajuda a evitar surpresas na hora de reorganizar.
Quando vale a pena reorganizar seus cofrinhos digitais
Mover dinheiro entre cofrinhos não precisa ser uma decisão por impulso. Há situações em que redistribuir os valores pode fazer mais sentido do que manter a estrutura atual.
Algumas situações em que reorganizar poderia fazer sentido:
- Meta já atingida com saldo excedente: se um cofrinho chegou ao valor-alvo e sobrou dinheiro, pode ser uma boa hora para direcionar o excedente a outra meta em andamento.
- Mudança de prioridades: planos mudam — uma viagem adiada ou uma compra cancelada pode liberar saldo para uma reserva de emergência ou outra meta mais urgente.
- Cofrinhos com valores muito pequenos: vários cofrinhos com poucos reais cada um podem ser consolidados em um único, tornando o acompanhamento mais claro e o rendimento mais concentrado.
- Rebalanceamento entre reserva de emergência e metas de curto prazo: se a reserva de emergência está abaixo do recomendado, redistribuir parte do saldo de metas secundárias pode ser uma decisão prudente.
Reorganizar com um propósito claro tende a trazer mais resultado do que movimentar valores sem um objetivo definido. Antes de iniciar qualquer transferência, vale perguntar: para onde esse dinheiro trabalha melhor agora?
Perguntas frequentes sobre transferência entre cofrinhos digitais
Posso transferir dinheiro de um cofrinho para outro em apps diferentes?
Não de forma direta entre cofrinhos de apps distintos. O caminho seria retirar o valor para a conta de origem, fazer um Pix ou transferência para a conta do outro app e, depois, depositar no cofrinho de destino. São mais etapas do que dentro do mesmo app, mas o processo segue a mesma lógica.
Perco o rendimento acumulado ao retirar dinheiro de um cofrinho?
O rendimento gerado até o momento do resgate é preservado e acompanha o saldo. O que deixa de render é o período em que o dinheiro fica na conta disponível antes de ser depositado no novo cofrinho — por isso vale fazer as duas etapas com o menor intervalo possível.
Existe limite de vezes que posso movimentar entre cofrinhos?
A maioria dos apps não impõe limite de movimentações entre cofrinhos. Mesmo assim, vale conferir as condições específicas de cada instituição, pois alguns produtos atrelados aos cofrinhos — como CDBs com prazo — podem ter restrições para resgates antecipados.
Preciso pagar imposto ao transferir entre cofrinhos?
Se o cofrinho estiver atrelado a um CDB ou outro produto de renda fixa, o resgate pode gerar cobrança de IOF para resgates em menos de 30 dias, além de Imposto de Renda sobre o rendimento, seguindo a tabela regressiva. O depósito no novo cofrinho conta como uma nova aplicação, com prazo zerado para fins fiscais.
Reorganizar cofrinhos digitais faz parte de uma gestão financeira ativa — não é algo que precisa acontecer todo mês, mas quando as prioridades mudam, saber como fazer essa movimentação com cuidado faz diferença. Para quem quer começar a organizar metas com rendimento sobre o saldo guardado, os Cofrinhos do app do Mercado Pago podem ser uma opção a explorar, com a possibilidade de criar objetivos distintos e acompanhar o crescimento de cada um.
Consulte condições e tarifas em: