Refinanciar um crédito digital significa renegociar as condições de um empréstimo ou crédito contratado em apps e contas digitais — prazo, taxa de juros, valor da parcela —, substituindo o contrato original por um novo com termos ajustados à sua realidade atual. Na maioria dos casos, todo o processo acontece dentro do próprio app onde o crédito foi contratado, sem necessidade de visitar uma agência ou ligar para uma central de atendimento.
Ao longo deste artigo, você vai encontrar o passo a passo do refinanciamento em apps e fintechs, os sinais concretos de que chegou a hora de agir, como comparar propostas usando o Custo Efetivo Total (CET) e os cuidados para não transformar um alívio de curto prazo em um problema maior lá na frente.
O que significa refinanciar um crédito digital na prática
Refinanciar não é o mesmo que fazer a portabilidade de crédito, e entender essa diferença faz toda a diferença na hora de tomar uma decisão. O refinanciamento ocorre dentro da mesma instituição: você renegocia as condições do contrato vigente, que é encerrado e substituído por um novo com prazo estendido, taxa ajustada ou ambos. A portabilidade, por sua vez, transfere a dívida para outra instituição que ofereça condições mais vantajosas.
No ecossistema digital brasileiro, esse processo acontece de forma integral pelo app — seja de um banco digital, seja de uma fintech de crédito. Não há burocracia de papel nem deslocamento físico. O contrato anterior é quitado de forma automática e o novo entra em vigor com as condições acordadas.
O Banco Central do Brasil garante o direito à renegociação e à portabilidade de crédito a qualquer pessoa com um contrato ativo. Isso significa que a instituição não pode negar a simulação nem impedir que você avalie outras opções no mercado.
Sinais de que chegou a hora de refinanciar seu crédito digital
Reconhecer o momento certo para agir pode evitar que uma dívida gerenciável se torne inadimplência. Alguns indicadores concretos merecem atenção antes de qualquer decisão.
- Parcela acima de 30% da renda líquida: quando o compromisso mensal ultrapassa esse limite, o orçamento perde fôlego para outras despesas essenciais.
- Uso de crédito rotativo ou cheque especial para cobrir parcelas: recorrer a linhas de crédito mais caras para pagar uma dívida existente é sinal de que o ciclo precisa ser interrompido.
- Atrasos recorrentes nos pagamentos: um ou dois atrasos pontuais podem ser contornados, mas quando se tornam padrão, o custo dos juros de mora cresce de forma acelerada.
- Taxa de juros do contrato acima da média atual do mercado: as taxas praticadas pelas fintechs mudam com o tempo. Consultar o Registrato do Banco Central permite comparar a taxa do seu contrato com a média vigente para o mesmo tipo de crédito.
- Perda de capacidade de poupança mensal: quando o comprometimento com dívidas impede qualquer reserva financeira, a situação merece revisão.
Identificar esses sinais antes de entrar em inadimplência amplia as opções disponíveis — as fintechs costumam oferecer condições melhores para quem ainda está em dia do que para quem já acumula atrasos.
Como refinanciar um crédito digital passo a passo
O processo de refinanciamento em apps e contas digitais costuma seguir uma sequência parecida, independente da instituição. A seguir, cada etapa é detalhada para que você conduza a renegociação com mais segurança.
Levante as informações do contrato atual
Antes de qualquer simulação, reúna os dados do seu contrato vigente. Essas informações são a base para comparar qualquer proposta nova com clareza.
- Acesse o app da instituição e localize o contrato de crédito ativo.
- Anote o saldo devedor atualizado, o número de parcelas restantes e a taxa de juros mensal.
- Identifique o CET (Custo Efetivo Total) — esse indicador inclui juros, tarifas e encargos, e é o número mais honesto para comparar contratos.
- Consulte o Registrato do Banco Central para ter uma visão consolidada de todas as suas operações de crédito ativas, caso tenha mais de um contrato.
Com esses dados em mãos, você sabe exatamente o que está pagando hoje e pode avaliar se uma proposta nova representa uma melhora real.
Compare propostas de refinanciamento
Com as informações do contrato atual, o próximo passo é solicitar simulações em mais de uma instituição. Muitos apps de bancos digitais e fintechs permitem simular o refinanciamento sem compromisso, em poucos minutos.
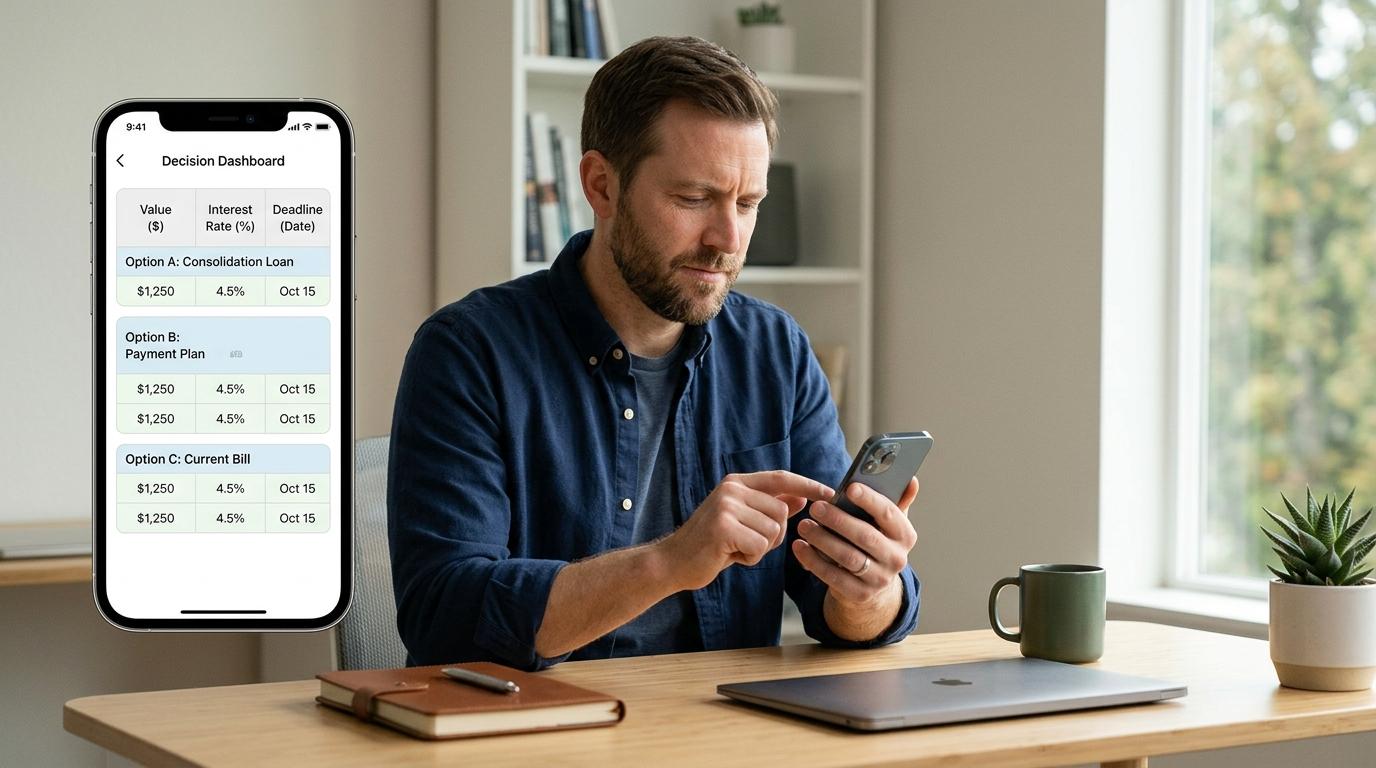
O ponto de atenção mais importante nessa etapa é comparar pelo CET, e não apenas pelo valor da parcela mensal. Uma parcela menor com prazo muito estendido pode significar um custo total consideravelmente maior ao final do contrato. Por exemplo, apps como o do Mercado Pago, Nubank, C6 Bank e outras fintechs oferecem crédito digital com simulações acessíveis pelo próprio app — vale consultar mais de uma opção antes de decidir.
Ao comparar, observe também se há cobrança de tarifa de abertura de crédito no novo contrato, pois esse valor entra no CET e afeta o custo real da operação.
Formalize o novo contrato no app
Depois de escolher a proposta mais adequada, a formalização acontece dentro do próprio app. O fluxo costuma seguir estas etapas:
- Confirme os termos da proposta na tela de simulação.
- Leia todas as cláusulas do novo contrato antes de avançar — preste atenção ao CET, ao prazo total e às condições de pagamento antecipado.
- Realize o aceite digital com sua senha ou biometria.
- O contrato anterior é quitado de forma automática pela instituição, e o novo entra em vigor.
Guarde o comprovante do novo contrato e confirme, alguns dias depois, que o contrato anterior foi encerrado sem pendências.
Cuidados para não transformar o refinanciamento em uma armadilha
O refinanciamento é uma ferramenta legítima, mas mal utilizado pode agravar a situação financeira em vez de resolvê-la. Alguns cuidados são essenciais antes de assinar qualquer novo contrato.
- Não olhe só para a parcela: uma parcela menor com prazo muito maior pode resultar em um custo total muito superior ao do contrato original. Sempre calcule o valor que você pagará ao final.
- Evite refinanciamentos em cadeia: refinanciar um contrato que já foi refinanciado antes cria um ciclo de endividamento crescente. Se a necessidade de refinanciar se repete, o problema pode estar no orçamento, não apenas nas condições do crédito.
- Verifique a tarifa de liquidação antecipada: alguns contratos preveem cobrança para quitar o saldo antes do prazo. Esse valor deve ser considerado na comparação com a proposta nova.
- Cuidado com ofertas não solicitadas por SMS ou e-mail: propostas de refinanciamento que chegam sem que você tenha pedido podem ser tentativas de golpe. O caminho seguro é sempre acessar o app oficial da instituição de forma direta, sem clicar em links recebidos por mensagem.
O refinanciamento funciona melhor quando combinado com uma revisão do orçamento mensal. Ajustar os gastos ao mesmo tempo em que se renegocia a dívida aumenta as chances de que o novo contrato seja cumprido sem novos apertos.
Alternativas ao refinanciamento de crédito digital que vale conhecer
O refinanciamento não é o único caminho para quem precisa reorganizar uma dívida digital. A portabilidade de crédito permite transferir o saldo devedor para outra instituição que ofereça uma taxa de juros menor — e, como já mencionado, esse direito é garantido pelo Banco Central. Vale pesquisar as taxas praticadas por outras fintechs antes de aceitar uma proposta de refinanciamento na mesma instituição.
Outra alternativa que muitos apps já oferecem é a quitação antecipada com desconto via Pix. Algumas fintechs permitem liquidar o contrato antes do prazo com redução dos juros futuros, o que pode ser vantajoso para quem recebeu uma renda extra ou tem reserva disponível.
Para quem encontra dificuldade em negociar de forma direta com a instituição, o Consumidor.gov.br é uma plataforma oficial do governo federal que facilita a mediação de conflitos com empresas. Além disso, o Procon e a Febraban organizam mutirões de negociação de dívidas ao longo do ano, com condições diferenciadas para regularização.
Perguntas frequentes sobre refinanciamento de crédito digital
Refinanciar um crédito digital afeta o score de crédito?
O refinanciamento em si não reduz o score de crédito. O que prejudica a pontuação é a inadimplência — atrasos e dívidas em aberto. Ao regularizar a situação por meio do refinanciamento, a tendência é que o score se recupere com o tempo, conforme os pagamentos do novo contrato são realizados em dia. Cada birô de crédito tem critérios próprios de atualização.
É possível refinanciar um crédito digital que já está em atraso?
Muitas fintechs e bancos digitais oferecem renegociação para contratos em atraso, às vezes com condições diferenciadas para incentivar a regularização. O primeiro passo é entrar em contato pelo app ou canal oficial da instituição e solicitar uma proposta — evite intermediários que cobrem para fazer essa negociação por você.
Qual a diferença entre refinanciamento e portabilidade de crédito?
O refinanciamento renegocia as condições do contrato com a mesma instituição que concedeu o crédito. A portabilidade transfere a dívida para outra instituição que ofereça condições mais vantajosas, como taxa de juros menor. As duas modalidades são regulamentadas pelo Banco Central do Brasil e podem ser solicitadas sem custo adicional.
Depois de refinanciar um crédito, manter o controle das movimentações financeiras ajuda a evitar que o orçamento volte ao mesmo ponto. O app do Mercado Pago, por exemplo, reúne conta digital, Pix e acompanhamento de gastos em um só lugar — o que pode facilitar a visualização do orçamento mês a mês enquanto você cumpre o novo contrato. Explore as funcionalidades disponíveis e veja quais se encaixam na sua rotina financeira.
Consulte condições e tarifas em: