Quando um sinistro acontece, seguir o fluxo correto de acionamento (aviso de sinistro, documentação, regulação e liquidação) é o que separa quem recebe a indenização de quem tem o pedido negado ou atrasado. Conhecer esse processo antes do imprevisto ocorrer evita erros que podem comprometer o direito à cobertura. Vale destacar que nem sempre acionar o seguro é a decisão financeira mais vantajosa: em alguns casos, o valor da franquia supera o custo do reparo, e este artigo também cobre esse ponto.
Ao longo deste guia, você vai encontrar o passo a passo completo do acionamento, os documentos exigidos por tipo de apólice, os prazos legais estabelecidos pela SUSEP e as particularidades de cada modalidade de seguro, do auto ao de viagem.
Antes de acionar: entenda o que sua apólice cobre
Antes de ligar para a seguradora, vale alguns minutos para revisar o contrato. Entender três conceitos-chave pode evitar surpresas durante o processo.
Apólice, sinistro e cobertura: o que cada termo significa na prática
A apólice é o contrato jurídico que formaliza o seguro entre a pessoa segurada e a seguradora, com todas as condições, exclusões e valores acordados. O sinistro é o evento coberto que efetivamente ocorre, como um acidente, roubo ou dano residencial. Já a cobertura define o escopo de proteção contratado.
No seguro auto, por exemplo, uma cobertura básica pode proteger apenas contra roubo e furto, enquanto uma cobertura compreensiva inclui também colisão, incêndio e danos a terceiros. Saber exatamente o que está no contrato evita acionar o seguro para um evento que não está coberto.
Franquia: quando o acionamento pode sair mais caro do que o reparo
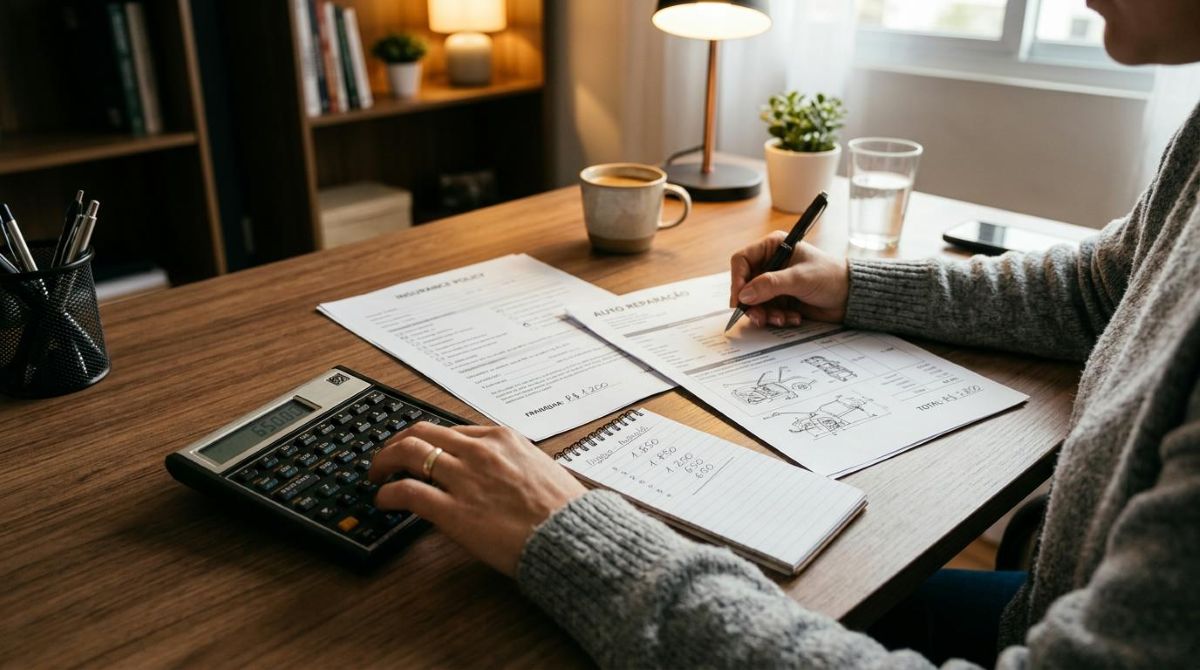
A franquia é o valor que a pessoa segurada paga antes de a seguradora cobrir o restante do prejuízo. Ela pode ser Normal, Reduzida ou Majorada, e o montante varia conforme a apólice contratada.
O raciocínio prático é direto: se o custo do reparo for inferior ao valor da franquia, pode ser mais vantajoso arcar com o conserto do próprio bolso. Acionar o seguro nesse cenário implica pagar a franquia, registrar um sinistro no histórico e, ainda assim, não ter ganho financeiro real.
Bônus e classe de risco: o impacto que ninguém te conta
Cada acionamento de sinistro pode reduzir a classe de bônus da apólice, um sistema de pontuação que as seguradoras usam para calcular o prêmio (o valor pago pelo seguro). Quanto mais acionamentos no histórico, menor a classe de bônus e maior o prêmio cobrado na renovação.
Esse impacto varia conforme a seguradora e o tipo de sinistro, mas costuma ser relevante para quem tem um bom histórico de bônus acumulado ao longo dos anos. Antes de acionar, vale considerar se o valor da indenização compensa a possível elevação do custo do seguro nos próximos períodos.
Como acionar um seguro passo a passo: o fluxo completo
O processo de acionamento segue uma sequência lógica. Respeitar essa ordem reduz o risco de ter o sinistro negado ou o prazo de indenização estendido.
Passo 1: garanta a segurança e documente o ocorrido
O primeiro passo é verificar se há feridos e, se necessário, acionar o SAMU (192) ou o Corpo de Bombeiros antes de qualquer outra providência. Com a situação de segurança sob controle, o foco passa para a documentação do ocorrido.
Fotografe os danos, o local, as placas dos veículos envolvidos e qualquer evidência relevante. Essas imagens são fundamentais na etapa de regulação, quando a seguradora analisa o sinistro, e podem ser decisivas para aprovar ou negar a cobertura.
Passo 2: registre o Boletim de Ocorrência quando necessário
O Boletim de Ocorrência (B.O.) é obrigatório em sinistros que envolvam terceiros, roubo, furto ou qualquer tipo de crime. Em casos de dano próprio sem envolvimento de outras pessoas, como uma batida em um poste, cada seguradora define se exige ou não o documento.
O B.O. pode ser registrado em uma delegacia presencial ou, em muitos estados, pelo portal da Polícia Civil na internet. Guardar o número do registro é essencial para o processo de acionamento.
Passo 3: faça o aviso de sinistro à seguradora
O aviso de sinistro é a comunicação formal do evento à seguradora. Os canais disponíveis variam conforme a empresa: telefone 0800, app da seguradora, WhatsApp ou por intermédio do corretor de seguros.
O aviso deve ser feito o quanto antes após o sinistro. Algumas apólices estabelecem um prazo máximo para a comunicação, e o descumprimento desse prazo pode comprometer o direito à cobertura. Verifique esse prazo diretamente no contrato.
Passo 4: acompanhe a regulação e a vistoria técnica
Após o aviso, a seguradora inicia a regulação do sinistro: uma análise interna para verificar se o evento está coberto pela apólice e se as informações declaradas são consistentes. Essa etapa pode incluir uma vistoria técnica do bem danificado.
A vistoria pode ser presencial ou remota, com envio de fotos e vídeos pelo app da seguradora. O andamento do processo costuma ser acompanhado pelo canal de atendimento ou pelo aplicativo da empresa, com atualizações de status ao longo das etapas.
Passo 5: aguarde a liquidação dentro do prazo legal da SUSEP
A liquidação é o pagamento da indenização. Pela regulamentação da SUSEP (Superintendência de Seguros Privados), a seguradora tem até 30 dias para efetuar o pagamento após o recebimento de toda a documentação exigida.
É importante distinguir dois cenários: na perda parcial, os danos ficam abaixo de 75% do valor do bem (calculado pela Tabela FIPE no caso de veículos), e a seguradora cobre o reparo. Na perda total, os danos superam esse percentual, e a indenização corresponde ao valor integral do bem conforme a apólice. Os valores exatos podem variar conforme as condições contratadas.
Documentos necessários para acionar um seguro
A documentação exigida varia conforme o tipo de apólice, mas alguns itens são comuns a todos os casos. Ter esses documentos organizados com antecedência agiliza o processo quando o imprevisto acontece.
Veja os principais documentos por categoria:
- Comuns a todos os tipos: RG ou CPF, apólice do seguro, comprovante de pagamento do prêmio e formulário de aviso de sinistro (fornecido pela seguradora).
- Seguro auto: CNH, CRLV do veículo, fotos dos danos e B.O. quando aplicável.
- Seguro residencial: laudo de vistoria, notas fiscais dos bens danificados e B.O. em casos de roubo.
- Seguro de vida: certidão de óbito ou laudo médico de invalidez e documentos de identidade dos beneficiários indicados na apólice.
- Seguro celular: nota fiscal do aparelho, número IMEI bloqueado junto à operadora e B.O. em casos de roubo ou furto.
- Seguro viagem: laudos médicos, comprovantes de despesas realizadas e, em caso de extravio de bagagem, o comprovante PIR emitido pela companhia aérea.
Manter uma pasta digital com esses documentos organizados por tipo de seguro pode fazer diferença no momento em que o acionamento se tornar necessário.
Particularidades do acionamento por tipo de seguro
O fluxo geral é parecido entre os diferentes tipos de seguro, mas cada modalidade tem procedimentos e coberturas que merecem atenção específica.
Seguro auto: acidentes, roubo e cobertura a terceiros
No seguro auto, o acionamento varia conforme a natureza do sinistro. Em acidentes com terceiros, é importante registrar os dados de todos os envolvidos (nome, CPF, placa, seguradora). Se o acidente foi causado por outra pessoa, quem deve acionar o seguro em primeiro lugar é o causador, para cobrir os danos via Responsabilidade Civil Facultativa de Veículos (RCF-V).
Em casos de roubo ou furto, o B.O. é obrigatório e deve ser registrado o quanto antes. Se o causador do acidente não tiver seguro ou se recusar a arcar com os danos, a pessoa segurada pode acionar o próprio seguro, e a seguradora pode buscar o ressarcimento do terceiro responsável.
Seguro residencial: danos elétricos, vendavais e incêndio
Os sinistros domésticos mais comuns incluem danos elétricos, vendaval, incêndio e roubo de bens. Para cada um desses eventos, a seguradora pode solicitar um laudo técnico que comprove a causa do dano e confirme que o evento está dentro do escopo de cobertura contratado.
Guardar as notas fiscais dos bens do imóvel é uma prática que facilita muito a comprovação de perdas em casos de roubo ou incêndio. Sem esse comprovante, a avaliação do valor dos bens fica sujeita à estimativa da seguradora, o que pode resultar em indenização abaixo do esperado.
Seguro celular e seguro viagem: coberturas específicas que exigem atenção
No seguro celular, o bloqueio do IMEI junto à operadora de telefonia é uma condição para o acionamento em casos de roubo ou furto. Esse bloqueio deve ser solicitado em conjunto com o registro do B.O., e o número do IMEI (disponível na nota fiscal ou nas configurações do aparelho) precisa constar na documentação enviada à seguradora.
No seguro viagem, o acionamento de assistência médica no exterior costuma ser feito de forma direta pela central de emergência da seguradora, por telefone, e não pelo app. Em casos de extravio de bagagem, o comprovante PIR (Property Irregularity Report), emitido pela companhia aérea no momento do registro da ocorrência, é documento obrigatório para o acionamento da cobertura.
O que fazer se a seguradora negar ou atrasar sua indenização
Quando o processo não segue o fluxo esperado, há caminhos concretos para contestar a decisão. As causas mais comuns de negativa de sinistro são documentação incompleta, evento não coberto pela apólice ou declaração divergente das informações registradas no contrato. Em qualquer um desses casos, a seguradora é obrigada a justificar a negativa por escrito, com a indicação do motivo específico.
O primeiro canal de contestação é o corretor de seguros, que pode intermediar a comunicação com a seguradora e orientar sobre os documentos complementares necessários. Se a negativa se mantiver sem justificativa adequada, a pessoa segurada pode registrar uma reclamação formal na SUSEP, pelo portal oficial do órgão, ou no Consumidor.gov.br, plataforma do governo federal para mediação de conflitos de consumo.
Se o prazo de 30 dias estabelecido pela SUSEP for descumprido sem justificativa formal da seguradora, a pessoa segurada pode exigir juros e correção monetária sobre o valor da indenização. Como último recurso, o Procon e a via judicial são alternativas disponíveis para quem não obtiver resolução pelos canais anteriores.
Perguntas frequentes sobre como acionar um seguro
Quanto tempo tenho para acionar o seguro após o sinistro?
O prazo para comunicar o sinistro varia conforme a apólice e a seguradora, por isso é essencial verificar essa informação diretamente no contrato. Em geral, o aviso deve ser feito o quanto antes para não comprometer a cobertura. Após a entrega de toda a documentação exigida, a SUSEP determina que a seguradora efetue o pagamento da indenização em até 30 dias.
Preciso de boletim de ocorrência para acionar qualquer seguro?
O B.O. não é obrigatório em todos os casos. Ele é exigido em sinistros que envolvam terceiros, roubo, furto ou qualquer tipo de crime. Em danos próprios sem terceiros, como uma batida em um obstáculo fixo, cada seguradora define se o documento é necessário ou não.
O que acontece com o meu seguro depois que eu aciono?
O acionamento pode reduzir a classe de bônus da apólice, o que pode elevar o valor do prêmio na renovação. O impacto varia conforme a seguradora e o histórico da pessoa segurada. Para sinistros de baixo valor, vale avaliar o custo-benefício antes de acionar.
Posso acionar o seguro se o acidente foi culpa de outra pessoa?
Se a pessoa causadora tiver seguro, ela deve acionar o próprio seguro para cobrir os danos causados a terceiros. Caso o causador não tenha seguro ou se recuse a arcar com os prejuízos, a pessoa segurada pode acionar o próprio seguro, e a seguradora pode buscar o ressarcimento do responsável. Em situações de dúvida, o corretor de seguros pode orientar o caminho mais adequado.
Como acionar o seguro de vida em caso de falecimento?
O acionamento é feito pelos beneficiários indicados na apólice. Os documentos necessários incluem a certidão de óbito, os documentos de identidade dos beneficiários e a apólice do seguro. A seguradora tem prazo legal para efetuar o pagamento após o recebimento da documentação completa.
Conhecer o processo de acionamento do seguro com antecedência é uma forma concreta de proteger o patrimônio e evitar perdas desnecessárias em momentos de estresse. Para quem usa apps financeiros no dia a dia para movimentar dinheiro, por exemplo, o app do Mercado Pago oferece opções de seguro celular e proteção financeira que podem ser contratadas diretamente pelo aplicativo. Independentemente da modalidade escolhida, o mais importante é entender o que a apólice cobre, manter os documentos organizados e saber exatamente a quem recorrer quando o imprevisto acontecer.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299